La vivienda rinde un 7,1% y su prima frente al bono se reduce en las grandes capitales
La rentabilidad bruta de comprar para alquilar se situó en el 7,1% en el tercer trimestre de 2026, según Idealista. En Madrid (5,2%) y Cádiz (4,6%), el margen frente al Bono a 10 años (3%) se estrecha significativamente. Oficinas (13,1%) y locales (9,7%) lideran los retornos.
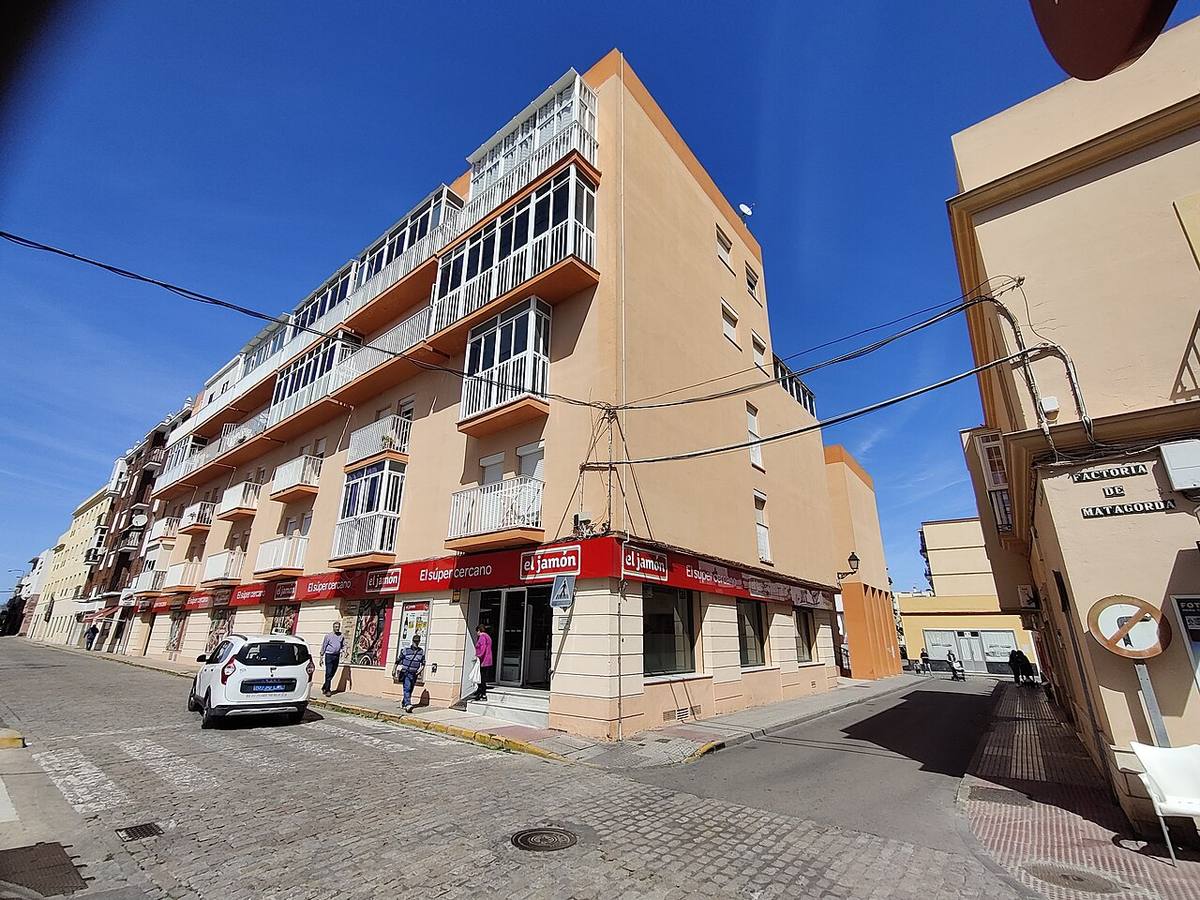
Un ahorrador que compre hoy un piso de 250.000 € en Madrid para alquilarlo obtendría, de media, unos 13.000 € brutos al año. Si ese mismo dinero fuera a un Bono del Estado a 10 años, daría unos 7.500 €. Son 5.500 € de diferencia por asumir impagos, obras, vacíos y la dificultad de vender un inmueble.
Es la traducción práctica de la cifra del trimestre: la rentabilidad bruta de la vivienda en España se situó en el 7,1% en el tercer trimestre de 2026, según Idealista (13 de octubre de 2026), frente al 3,0% del Bono del Estado a 10 años (Investing.com, 19 de octubre). El margen se queda en 4,1 puntos porcentuales.
De dónde sale el 6,2% y por qué importa
La rentabilidad bruta es el alquiler anual dividido entre el precio de compra, sin descontar IBI, comunidad, seguro, periodos sin inquilino ni impuestos. Es, por tanto, un techo, no lo que acaba en el bolsillo del propietario. El bono, en cambio, paga un cupón conocido y se puede vender en el mercado en cualquier momento.
Por eso la comparación importa: la diferencia entre ambas cifras es lo que el inversor cobra por el riesgo y la iliquidez del ladrillo. Con un 7,1% de media, ese colchón es de 4,1 puntos a nivel nacional. El dossier de la mesa recoge que, entre 2014 y 2024, el diferencial medio fue de 300 puntos básicos (3 puntos), según el Banco de España. Aunque la prima nacional es mayor, en mercados tensionados es claramente menor.
El motivo: precios que corren más que las rentas
Según los registros de coyuntura del Banco de España (15 de octubre de 2026), la rentabilidad cede porque los precios de compraventa han subido a un ritmo superior al de las rentas de alquiler. Si el denominador crece más deprisa que el numerador, el cociente baja, aunque el alquiler también suba.
Los analistas de Tinsa advirtieron el 16 de octubre de que este diferencial entre el ladrillo y los bonos condicionará el perfil del inversor conservador en las grandes capitales. Es decir, el pequeño ahorrador que buscaba una renta estable empieza a tener una alternativa sencilla.
Qué pasa en Cádiz y en Madrid
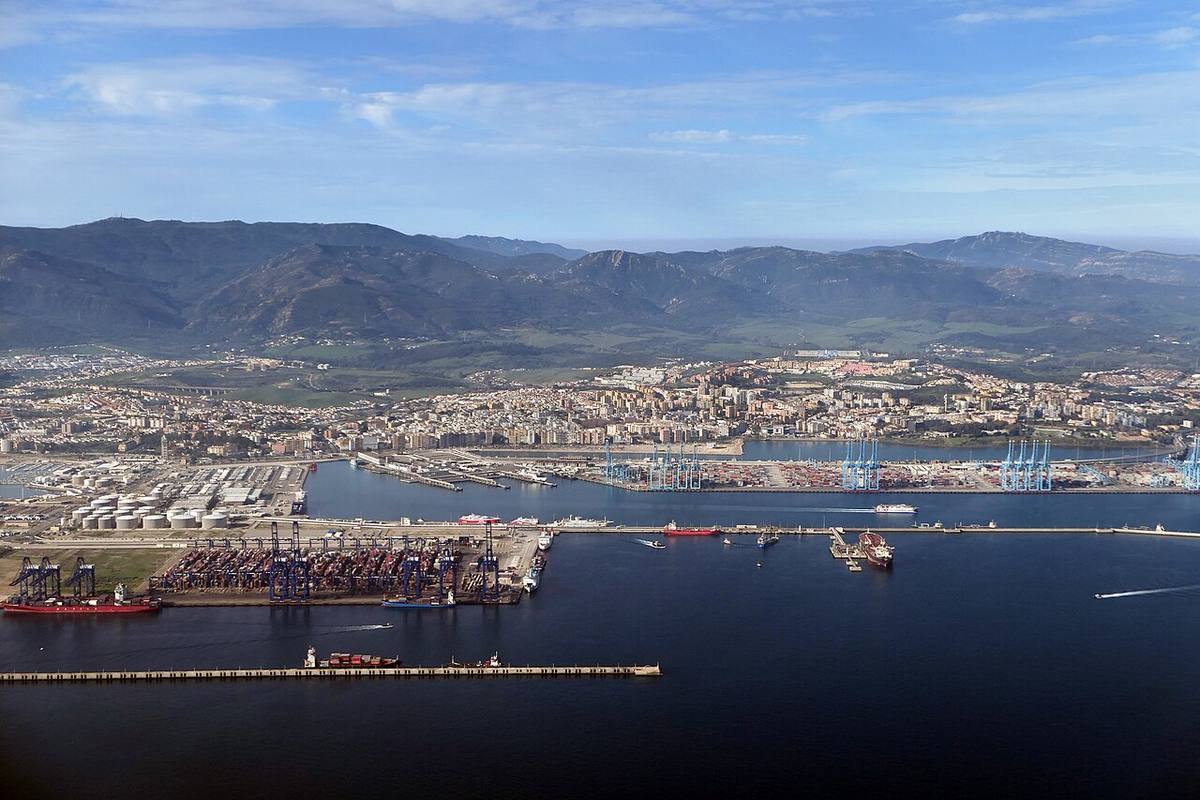
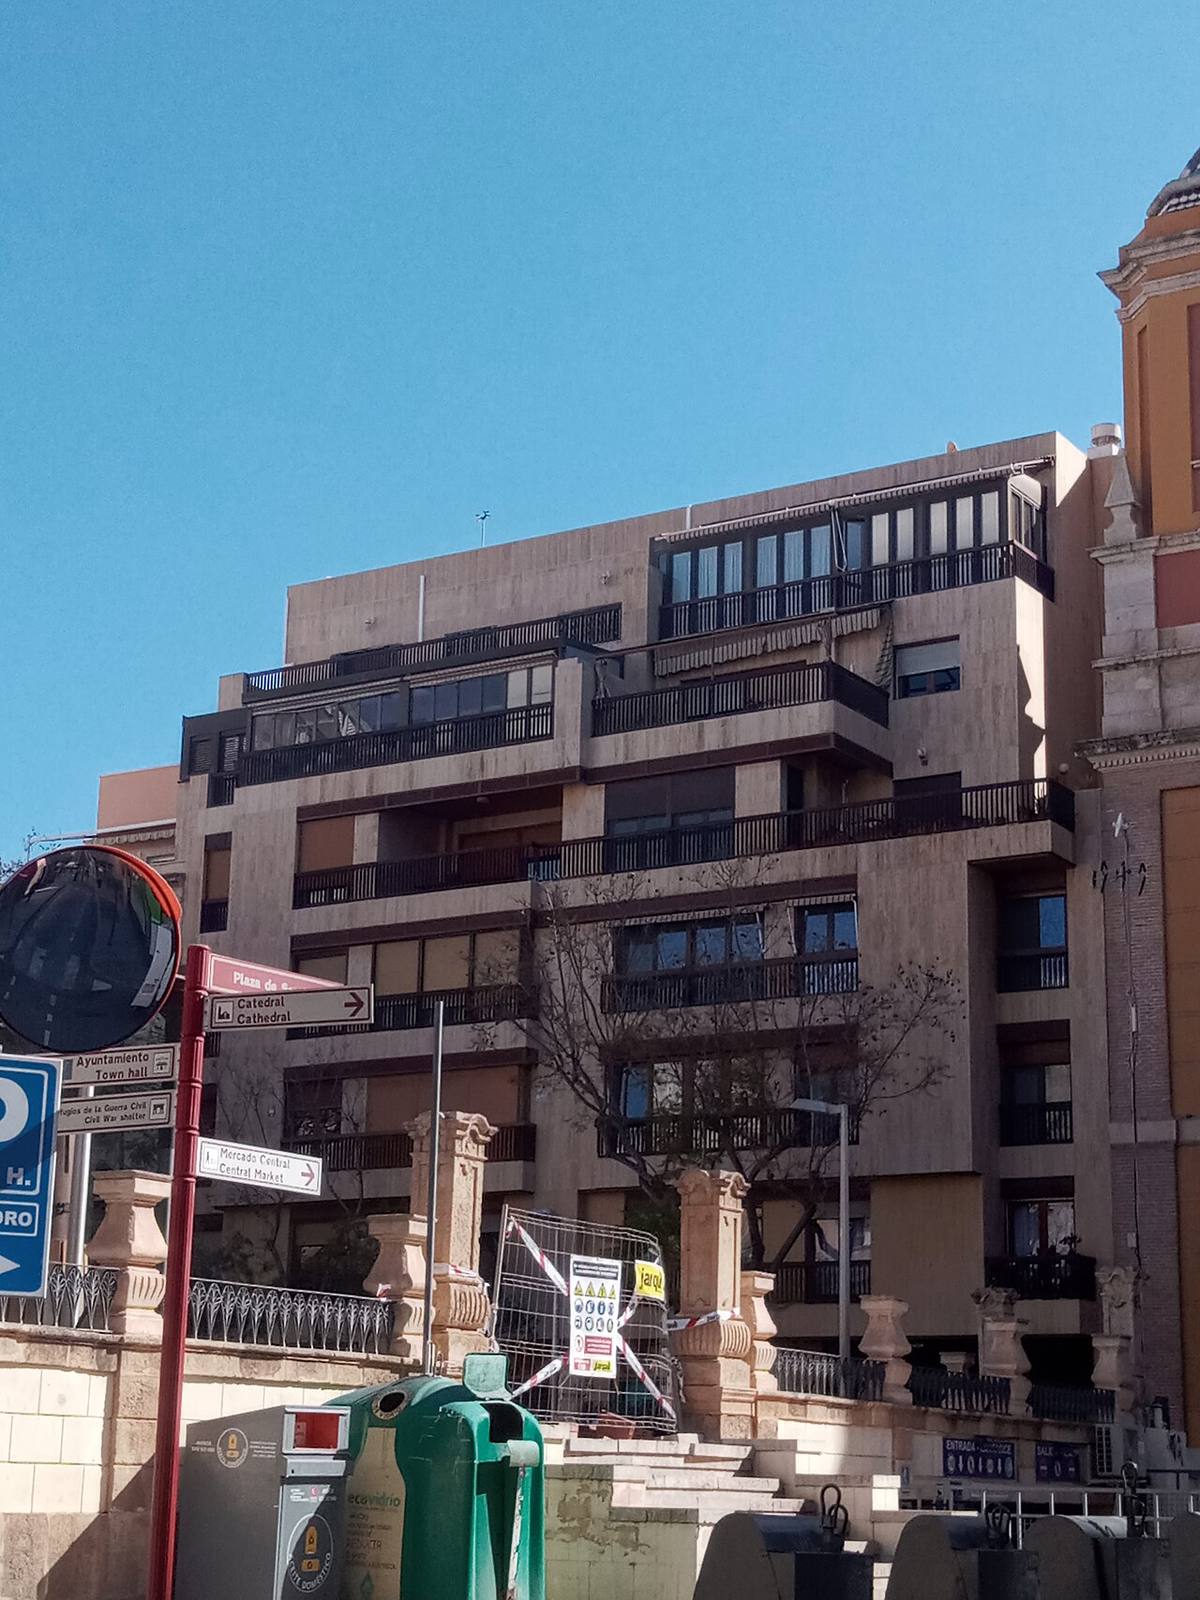
En los mercados tensionados el colchón casi desaparece. Según Idealista, el retorno residencial es del 5,2% en Madrid y del 4,6% en Cádiz, es decir, 2,2 y 1,6 puntos por encima del bono al 3,0%. En un piso de 250.000 €, Cádiz daría unos 11.500 € brutos al año y Madrid unos 13.000 €.
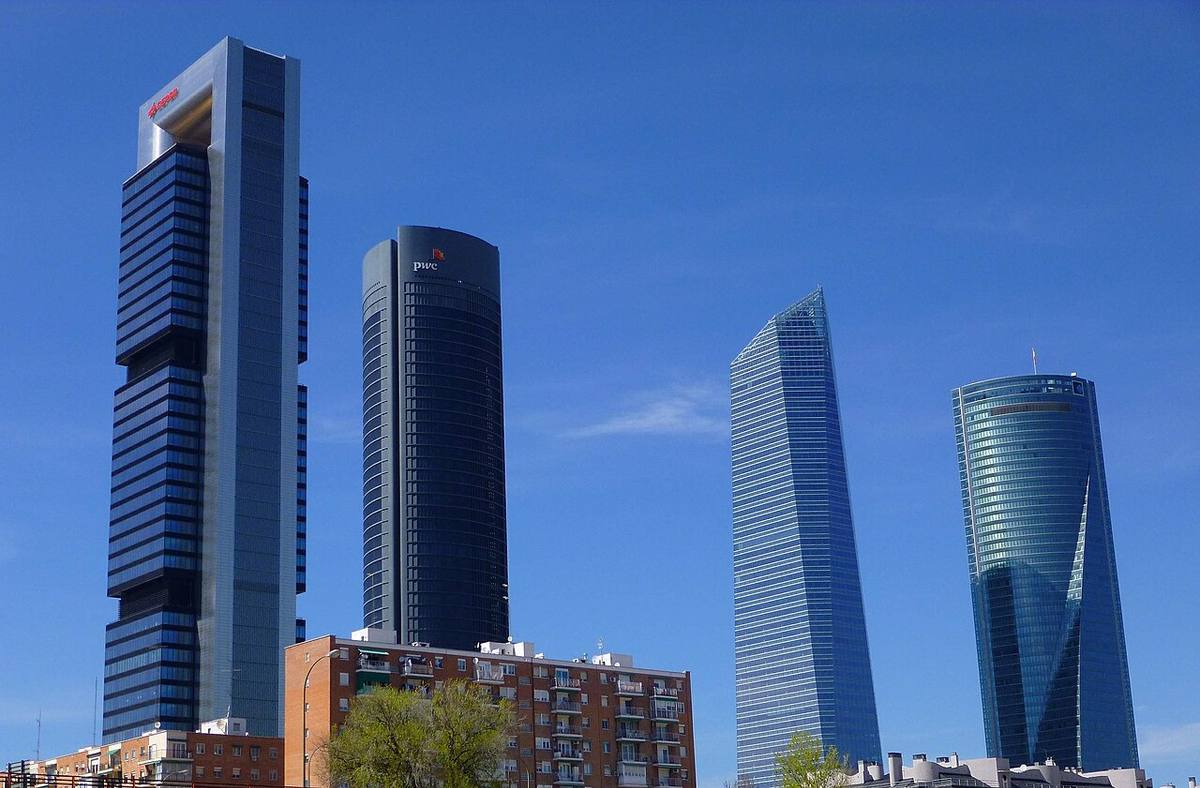
La paradoja es que ambas zonas tienen demanda muy alta y poca oferta, pero precios elevados que erosionan el rendimiento. Quien compra en la calle Columela o junto a una torre de oficinas del Paseo de la Castellana paga por la seguridad de ocupación y la revalorización esperada, no por la renta corriente.
| Bono del Estado a 10 años | 4,1% |
|---|---|
| Vivienda en Madrid | 4,3% |
| Vivienda en Cádiz | 4,4% |
| Vivienda España | 6,2% |
| Locales comerciales | 10,0% |
| Oficinas | 11,2% |
Fuente: Idealista (13/10/2026)
Oficinas y locales: el retorno está fuera de casa
El terciario ofrece más. Las oficinas alcanzan el 13,1% y los locales comerciales el 9,7%, según el informe de Idealista citado. Superan ampliamente a la vivienda media y más que duplican la de Madrid.
Pero la cifra bruta no cuenta todo: un local o una oficina vacíos pueden tardar meses o años en alquilarse, exigen obras de adecuación y dependen más de la salud del negocio del inquilino. La mayor rentabilidad es, en buena parte, el pago por ese riesgo.
Preguntas frecuentes
¿Qué es más rentable en 2026, un bono del Estado o un piso para alquilar?
Según Idealista, el piso rinde un 6,2% bruto de media frente al 4,1% del Bono a 10 años. En Madrid (4,3%) y Cádiz (4,4%) la diferencia es de solo 0,2 a 0,3 puntos, y antes de gastos e impuestos.
¿Cuál es la rentabilidad de un local comercial frente a una vivienda?
Los locales comerciales rinden un 10% bruto según Idealista, frente al 6,2% de la vivienda. Es más rentabilidad, pero con mayor riesgo de vacío y de dependencia del negocio del inquilino.
¿Por qué ha bajado la rentabilidad del alquiler?
Según el Banco de España (15 de octubre de 2026), los precios de compraventa han subido más deprisa que las rentas de alquiler. Al ser el precio el denominador, la rentabilidad baja.
¿Qué es la prima de riesgo inmobiliaria y cómo se calcula?
Es la diferencia entre la rentabilidad del alquiler y la del bono a 10 años. Con 6,2% y 4,1%, son 2,1 puntos porcentuales, frente a los 300 puntos básicos medios de 2014 a 2024 que recoge el dossier.
Fuentes
- Idealista · 13/10/2026
- Banco de España (coyuntura) · 15/10/2026
- Tinsa · 16/10/2026
- Investing.com · 19/10/2026
Datos revisados el 19/10/2026.